
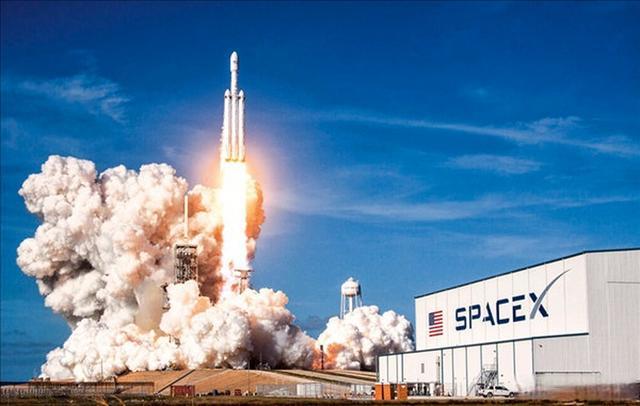
史上最大IPO,用了不到两周时间,就把大部分涨幅还给了市场。
2026年6月23日,SpaceX股价单日收跌16.4%,报每股154.6美元,较上市后创下的高点已累计回落超过31%。按市值计算,这轮下跌抹去了约4000亿美元,而这家公司刚刚在6月11日完成了创纪录的860亿美元IPO,发行价定于每股135美元。
短短两周,过山车走了一个完整的来回。
不是SpaceX出了问题,是利率变了
这次暴跌的直接导火索,不是SpaceX的业务出了任何麻烦,而是宏观金融环境突然转向。
美国国债收益率在6月下旬再度大幅攀升,触发了市场对美联储可能被迫加息的新一轮担忧。通胀数据持续超出预期,债券市场的投资者开始重新给加息路径定价,10年期美债收益率随之走高。
这对SpaceX这类高估值科技股的杀伤力,是系统性的,也是数学上的必然。
投资者给科技成长股定价时,本质上是在对未来现金流做折现计算。当无风险收益率上升,未来收益的现值就会相应缩水,估值倍数自然随之压缩。SpaceX目前的市值超过其去年营收的100倍,这种极高的估值倍数,在利率上行的环境下尤为脆弱。晨星(Morningstar)的分析师早在IPO之前就警告,SpaceX股价"显著高估",而这一判断如今正在被市场以残酷的方式验证。
事实上,整个IPO窗口期的定价本身就充满争议。SpaceX以1.78万亿美元的估值上市,创下美股历史上最大规模的首次公开发行纪录,超过阿里巴巴2014年的230亿美元募资金额。纽约大学金融学教授、估值领域知名学者阿斯沃斯·达摩达兰在上市前的详细分析中指出,随着美国国债利率从4.2%攀升至4.56%以上,SpaceX的内在价值测算已经承压,市场情绪驱动的溢价越高,回调风险就越大。
换句话说,SpaceX遭遇的不是一场公司层面的危机,而是一场估值泡沫遇见利率现实的必然碰撞。
SpaceX到底值多少钱,这个问题从来没有标准答案
SpaceX让传统估值框架十分为难,因为它同时是三家完全不同的公司。
作为火箭公司,它拥有猎鹰9号和星舰两条已验证的商业发射产品线,凭借可回收技术将发射成本压至行业平均水平的十分之一,牢牢占据全球商业航天发射市场的主导地位。作为卫星互联网公司,星链(Starlink)已在全球拥有超过700万付费用户,年收入在2025年突破120亿美元,成为SpaceX当前最主要的盈利来源。作为AI和算力公司,SpaceX近期大举布局人工智能数据中心,并与多家科技企业签署了算力合作协议,马斯克将其定位为下一个战略增长极。
这三块业务叠加在一起,给了投资者足够的想象空间,也给了市场足够的分歧空间。对多头而言,星链的规模扩张路径、星舰开启的超重型运载时代以及AI算力的潜在协同,足以支撑2万亿美元以上的长期估值。对空头而言,这家公司目前整体利润率仍相当有限,猎鹰系列的商业竞争正在加剧,星舰的商业化时间表依然存在不确定性,而马斯克本人主导的多线程战略所带来的管理风险,同样不容忽视。
IPO完成后,SpaceX锁定期届满前,早期机构股东还没有大规模减持的空间,这意味着后续的解禁压力将在数月内持续悬在市场头顶。
对于已经上车的投资者来说,过去两周的走势提供了一个清醒的提醒:在高利率时代,再宏大的太空叙事,也需要落地的财务数字来支撑。马斯克确实把火箭送上了天,但股价遵从的,仍然是地球上的利率规律。
胜亿配资提示:文章来自网络,不代表本站观点。
